
목차
2024년 1분기부터 2025년 4분기까지, 원달러 환율은 1,295원에서 1,478원으로 14% 이상 급등했습니다. 그런데 같은 기간 가구당 월평균 국외여행비 지출은 7만원에서 8만원으로 겨우 1만원만 올랐습니다. 환율이 이렇게 크게 오를 때도 여행비 지출이 평평했다는 건 무엇을 의미할까요?
환율 폭등, 그런데 여행비는 평평했다
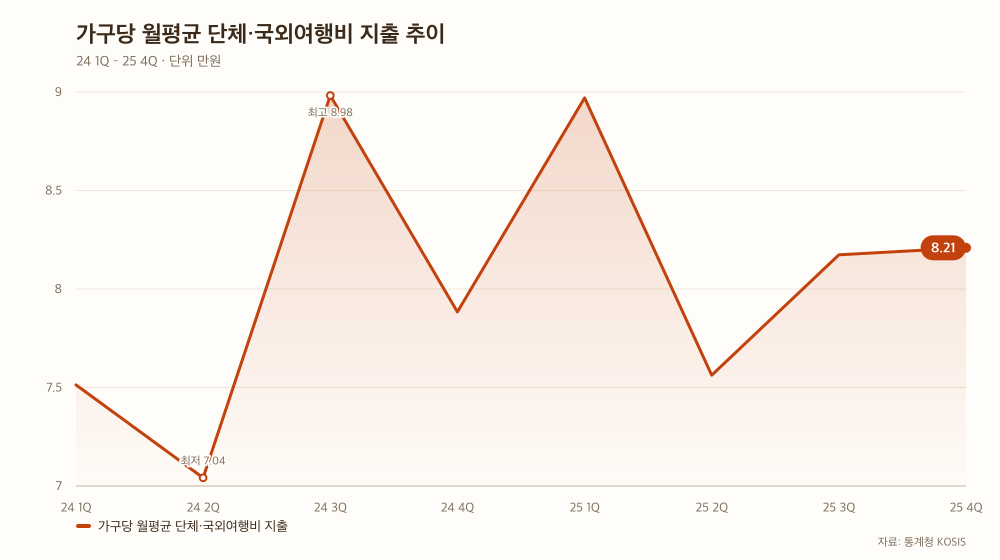
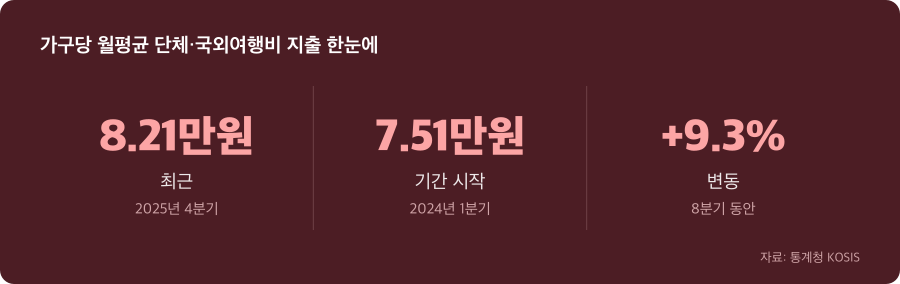
지난 1년 9개월간 일어난 일을 정리해보면 이상합니다. 환율은 대폭 올랐는데 가정의 여행 지출은 제자리걸음이었던 것입니다. 2024년 1분기 7만원이던 가구당 월평균 국외여행비 지출이 2025년 4분기에 8만원이 된 것이 전부입니다.
같은 기간 원달러 환율의 움직임과 비교하면 더 극명합니다. 2024년 평균 환율 1,363원에서 2025년 평균 환율 1,421원으로 올랐고(exchange-rates.org 환율 이력), 연중으로는 최저 1,295원에서 최고 1,478원까지 변동했습니다. 환율은 십수 퍼센트 도약했는데, 여행비는 십여 퍼센트의 상승도 못 했다는 뜻입니다.
왜 환율이 크게 오를 때도 여행비 지출은 미미한 수준에 그쳤을까요? 단순히 ‘비용이 올라가니까 조금씩 더 썼다’는 설명으로는 부족합니다.
2024~2025년 환율 상승은 일시적 변동이 아니라 구조적 압박이었다
먼저 환율이 왜 이렇게까지 올랐는지부터 짚어야 합니다. 2024년과 2025년의 환율 상승은 단순한 변동이 아니라 지속적인 압박이었습니다. 2025년 연초 환율이 1,450원을 초과한 것은 한·미 금리차 확대(한국은행의 인하 기조와 미국의 고금리 지속)와 국내 정치 불안정이 배경이었습니다(KB지식).
코로나19 팬데믹 이전만 해도 원달러 환율의 기준점은 1,100원 대였습니다. 그런데 지금 그 기준점은 1,300원으로 구조적으로 상향되었습니다(한경닷컴 IBK투자증권 인터뷰). 즉, 이번 상승은 ‘한 번의 충격’이 아니라 ‘새로운 평상선’을 향한 이동이었던 것입니다.
그렇다면 가정들은 이 구조적 압력 앞에서 어떻게 반응했을까요? 여행비 지출이 평평했다는 것은 환율 상승에 적응한 게 아니라, 다른 선택을 했을 가능성을 시사합니다.
지출이 평평했다는 건 ‘여행을 미루기로 선택했다’는 뜻이다
2024년 1분기 7만원, 2025년 3~4분기 8만원. 숫자만 보면 약간 올랐지만, 환율과의 비교에서는 전혀 다른 이야기가 됩니다. 환율이 14% 올랐는데 여행비는 14% 오르지 않았습니다. 이는 여행비 지출 ‘자체’가 증가 속도를 못 따라갔다는 의미입니다.
국외여행은 생활필수가 아닙니다. 밥값도, 집값도 아닙니다. 환율이 비싸진다고 해서 반드시 가야 하는 것도 아닙니다. 따라서 환율 상승은 여행객들의 ‘지출액 인상’이 아니라 ‘행동 조절’로 나타나는 게 정상입니다.
환율이 비싸지면 어떻게 할까요? 비싼 시기를 피하거나, 목적지를 비용이 적게 드는 곳으로 바꾸거나, 여행 자체를 다음 해로 미루거나 하는 선택지가 생깁니다. 지출액이 7~8만원 수준에 고착된 것은 이런 조절이 실제로 일어났다는 신호일 수 있습니다.
여행은 환율이 정하는 게 아니라 형편이 정한다
이 관찰에서 나오는 결론은 명확합니다. 국외여행 지출은 환율에 연동되지 않습니다. 환율이 올라도 여행비 예산이 따라 오르지 않는다면, 환율이 내려도 여행비 예산이 따라 내려가지 않을 것이라는 뜻입니다.
지난 2년간 환율이 14% 올랐으나 여행비 지출은 14% 오르지 않았다는 사실은 그 역도 참일 가능성을 시사합니다. 즉, 여행은 환율의 속성상 ‘언제 가느냐’ 아니면 ‘갈지 말지’를 결정하는 중요한 변수지만, ‘얼마를 쓸지’를 결정하는 건 결국 각 가정의 경제 형편입니다.
내년 환율이 오르든 내리든, 여행 계획을 세울 때는 환율 전망보다 자신의 통장 상태를 먼저 확인하는 게 현실적입니다. 환율은 여행을 ‘가능’하게 할지 말지를 결정하는 조건이지, 얼마를 쓸지를 결정하는 건 아니기 때문입니다.
내년 여행 계획, 환율 전망보다 내 형편부터 챙기자
2024~2025년 데이터가 우리에게 보여주는 게 있습니다. 지난 2년간 가정들은 환율이 올라도 여행비를 그대로 유지하거나 미미하게만 올렸습니다. 이건 많은 가정이 ‘환율에 맞춰 여행을 조정하는’ 게 아니라 ‘정해진 여행 예산 범위에서 시기나 목적지를 조정했다’는 뜻입니다.
환율 뉴스를 보고 불안해하기보다, 자신의 연간 여행 예산이 얼마인지 먼저 정한 뒤, 그 안에서 ‘올해는 언제 갈지’ 또는 ‘어디로 갈지’를 결정하는 게 훨씬 현실적입니다. 환율이 불리한 시기는 피하고, 상대적으로 싼 목적지를 찾고, 필요하면 여행을 미루는 유연함을 발휘하는 것이죠.
결국 지난 2년간의 교훈은 단순합니다. 여행은 환율의 종이 아니라, 자신의 경제 형편의 주인으로서 결정하는 것이라는 점입니다.
| 시점 | 금액 |
|---|---|
| 2024년 3분기 | 8만원 |
| 2024년 4분기 | 7만원 |
| 2025년 1분기 | 8만원 |
| 2025년 2분기 | 7만원 |
| 2025년 3분기 | 8만원 |
| 2025년 4분기 | 8만원 |
자료: 통계청 KOSIS
※ 공개된 공식 통계를 근거로 작성했습니다. 중요한 결정 전에는 최신 자료를 다시 확인해 주세요.